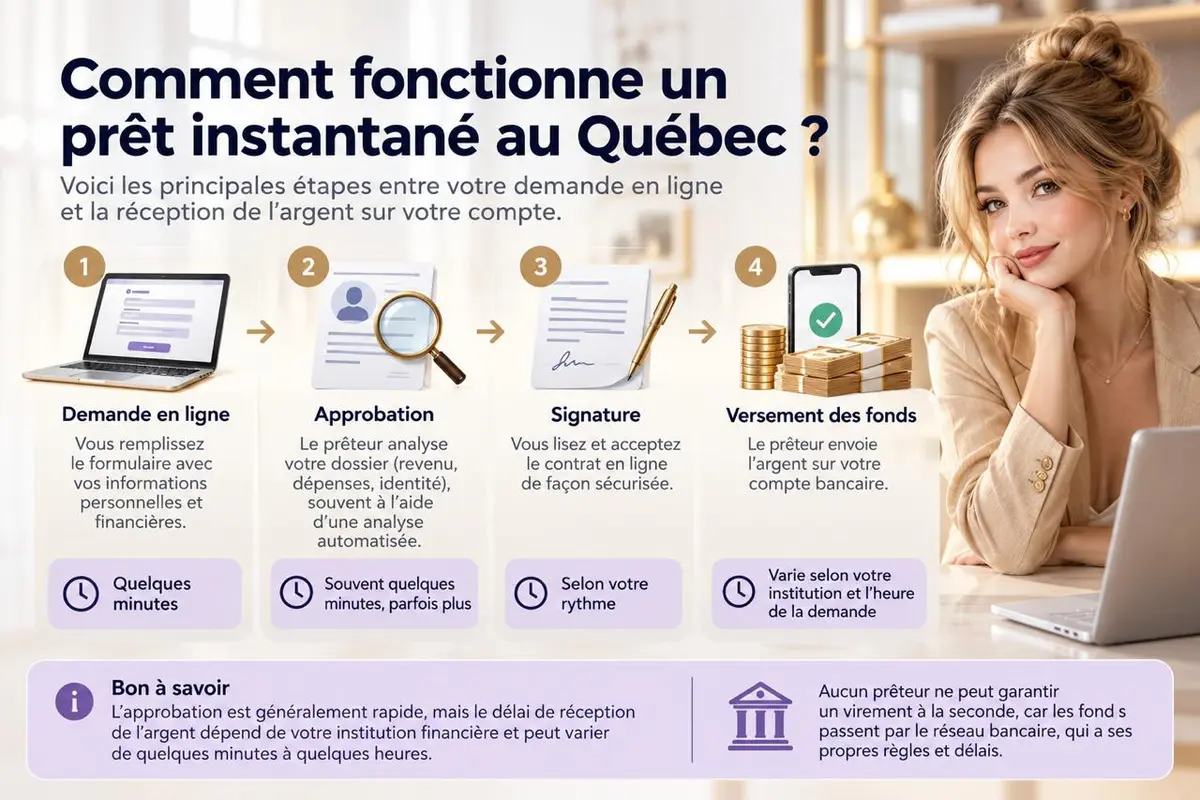
Vous tapez «pret 100 approuvé» dans Google parce que vous avez besoin d'argent vite et que vous voulez savoir d'avance si la réponse sera oui. C'est compréhensible.
Le problème, c'est que cette formule traîne partout, dans des pubs, des bannières et des courriels, et presque personne n'explique ce qu'elle veut dire. Cet article remet les choses à leur place, calmement.
Pourquoi 'approuvé à 100%' est une formule à nuancer
Quand une pub parle d'un prêt approuvé à 100 %, le message sous-entend que tout le monde passe, peu importe sa situation. Dans les faits, aucun prêteur ne peut s'engager là-dessus.
Il doit s'assurer que vous êtes capable de rembourser, et pour ça il doit regarder votre dossier. Dire oui à l'avance, avant d'avoir vu un seul chiffre, ça revient à ne rien regarder du tout.
Ce qui se cache derrière l'expression varie. Parfois, c'est une façon un peu gonflée de dire que le taux d'acceptation est élevé. Parfois, c'est juste un slogan pour attirer les clics.
Et parfois, c'est un piège, par exemple quand on vous demande des frais avant de vous prêter quoi que ce soit. Les gens qui cherchent «pret 100 approuvé» veulent surtout se rassurer, et c'est normal. Mais la bonne réponse est plus nuancée que le slogan.
| Formule publicitaire | Ce qu'elle veut dire en réalité | Ce qu'il faut retenir |
|---|---|---|
| «Approuvé» | Admissible à faire une demande, pas une décision finale du prêteur | Il reste une analyse, une signature et un versement |
| «Taux d'approbation élevé» | Beaucoup de demandes sont acceptées | C'est une information honnête |
| «Oui assuré pour tout le monde» | Le prêteur prétend connaître votre dossier sans l'avoir regardé | Ça cadre mal avec la Loi sur la protection du consommateur, qui demande des conditions claires. Lisez les petits caractères |
Ce qu'un prêteur responsable vérifie toujours
Même pour un petit montant et une demande toute simple, un prêteur responsable fait quelques vérifications de base. Ce n'est pas de la paperasse pour le plaisir. C'est ce qui évite de vous mettre dans une situation pire qu'avant. Voici ce qui revient presque toujours:
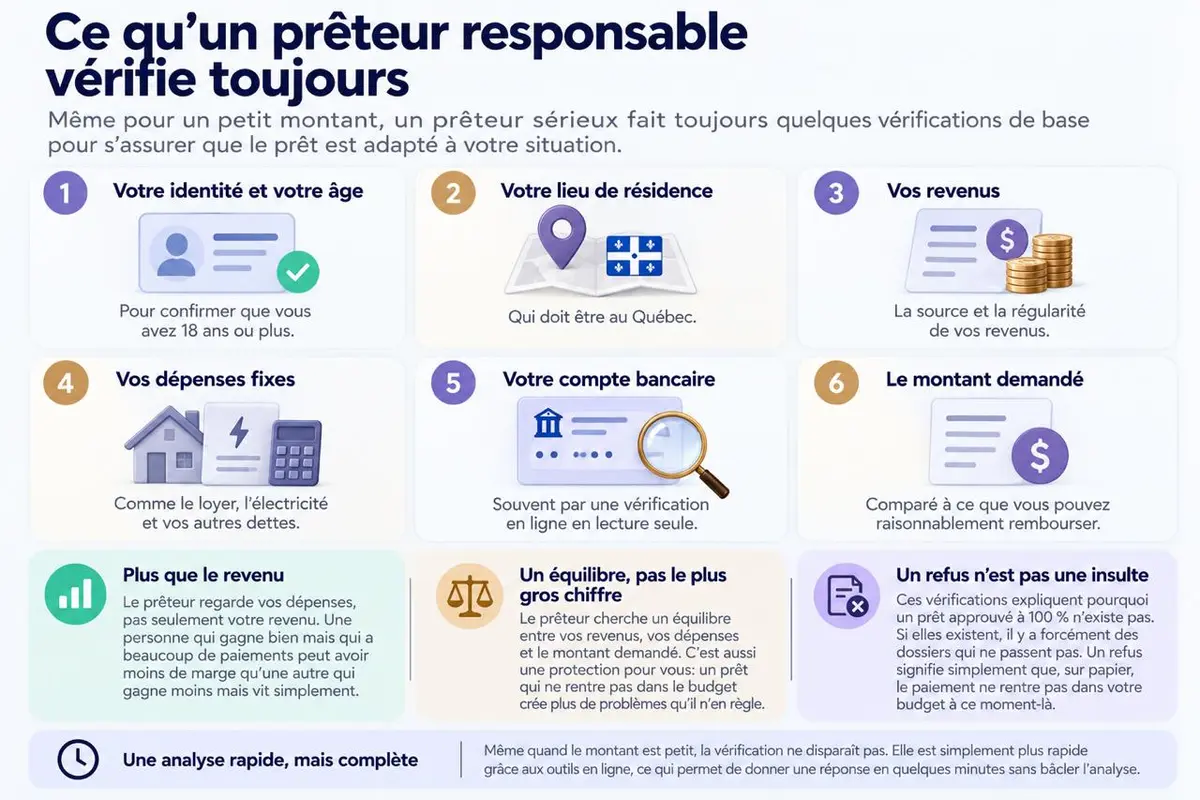
- votre identité et votre âge, pour confirmer que vous avez 18 ans ou plus;
- votre lieu de résidence, qui doit être au Québec;
- la source et la régularité de vos revenus;
- vos dépenses fixes, comme le loyer, l'électricité et vos autres dettes;
- l'état de votre compte bancaire, souvent par une vérification en ligne en lecture seule;
- le montant demandé, comparé à ce que vous pouvez raisonnablement rembourser.
Pourquoi regarder les dépenses et pas seulement le revenu? Parce qu'une personne qui gagne bien mais qui traîne déjà beaucoup de paiements mensuels peut avoir moins de marge qu'une autre qui gagne moins mais vit simplement.
Le prêteur cherche un équilibre, pas le plus gros chiffre. C'est aussi une protection pour vous: un prêt qui ne rentre pas dans le budget crée plus de problèmes qu'il n'en règle.
Ces vérifications expliquent pourquoi un prêt approuvé à 100 % ne tient pas la route. Si elles existent, alors il y a forcément des dossiers qui ne passent pas. Un refus n'a rien d'une insulte. Il veut dire que, sur papier, le paiement ne rentre pas dans votre budget à ce moment-là.
Et même quand le montant est petit, la vérification ne disparaît pas. Elle est simplement plus rapide grâce aux outils en ligne. C'est justement ce qui permet de donner une réponse en quelques minutes sans bâcler l'analyse.
Comment reconnaître un prêteur sérieux
Un prêteur sérieux ne vous presse pas. Il affiche son nom, son adresse et ses coordonnées. Il vous montre le TAEG, le taux annuel effectif global, avant que vous signiez. Et il ne vous demande jamais d'argent pour «débloquer» votre prêt, peu importe le nom qu'on donne à ces frais.
Certains signes devraient vous mettre la puce à l'oreille. Par exemple, un site qui répète «pret 100 approuvé» en gros caractères, mais qui n'indique nulle part le coût du crédit.
Ou un agent qui vous écrit sur une messagerie pour vous dire que vous êtes déjà accepté, alors que vous n'avez rien envoyé. Ou encore une demande de frais d'assurance, de dossier ou de «garantie» à payer d'avance.
D'autres détails comptent aussi. Une adresse courriel gratuite au lieu d'un domaine d'entreprise, un contrat qu'on refuse de vous laisser lire à tête reposée, un taux qu'on ne veut pas vous donner par écrit. Pris seuls, ils ne prouvent rien. Ensemble, ils en disent long.
| Bonne habitude | Comment faire |
|---|---|
| Comparer les offres | Au moins deux avant de choisir: deux prêts qui se ressemblent peuvent coûter des sommes très différentes à la fin |
| Regarder les bons chiffres | Le TAEG, la durée et le coût total, pas seulement le montant de la mensualité |
| Se méfier des offres trop belles | Si une offre paraît trop belle pour être vraie, c'est souvent qu'elle l'est |
| Lire les avis | Sur des sites indépendants, pas seulement sur celui du prêteur |
| Vérifier le permis | Regardez si l'entreprise détient un permis de prêteur d'argent de l'OPC |
| Poser des questions | Un prêteur correct n'a rien à cacher et ne s'en offusque pas |
Conditions d'éligibilité chez micropretinstantane.ca
Chez micropretinstantane.ca, les critères de base ressemblent à ceux qu'on retrouve chez la plupart des prêteurs de petits montants. Les voici:
- avoir 18 ans ou plus;
- résider au Québec;
- avoir un revenu régulier, qu'il vienne d'un emploi, de prestations ou d'une pension;
- posséder un compte bancaire canadien à votre nom;
- fournir un courriel et un numéro de téléphone qui fonctionnent;
- accepter la vérification de votre identité et de votre situation financière.
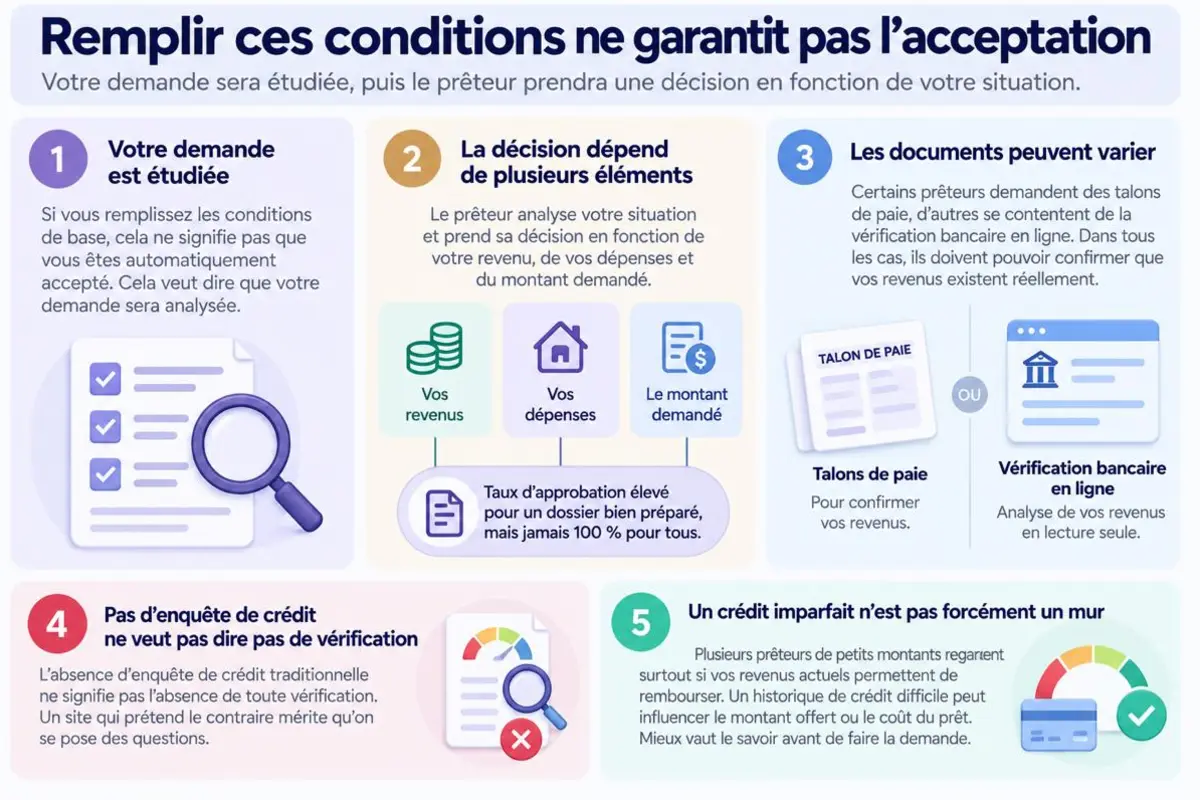
Remplir ces conditions ne veut pas dire que la demande sera acceptée. Ça veut dire qu'elle sera étudiée. La décision dépend ensuite de votre revenu, de vos dépenses et du montant demandé.
Le taux d'approbation peut être élevé pour un dossier bien préparé, mais il n'est jamais de 100 % pour tout le monde, et personne ne devrait vous le promettre.
Un mot sur les documents. Certains prêteurs demandent des talons de paie, d'autres se contentent de la vérification bancaire en ligne. Dans les deux cas, le prêteur doit pouvoir confirmer que vos revenus existent bel et bien.
L'absence d'enquête de crédit traditionnelle ne veut pas dire l'absence de toute vérification, et un site qui prétend le contraire mérite qu'on se pose des questions.
Si votre crédit n'est pas parfait, ce n'est pas forcément un mur. Plusieurs prêteurs de petits montants regardent surtout si vos revenus actuels permettent de rembourser. Un historique difficile peut quand même influencer le montant offert ou le coût du prêt. Mieux vaut le savoir avant de faire la demande.
Comment faire la demande (étapes)
La demande se fait entièrement en ligne et prend généralement quelques minutes. Voici comment ça se passe:
- Déterminez le montant dont vous avez vraiment besoin, sans arrondir vers le haut.
- Préparez vos informations: pièce d'identité, preuve de revenu, coordonnées bancaires.
- Remplissez le formulaire en ligne et relisez chaque champ avant d'envoyer.
- Autorisez la vérification bancaire, si elle est demandée.
- Lisez le contrat au complet: montant, TAEG, durée, frais et dates de paiement.
- Acceptez seulement si tout vous convient, puis surveillez votre compte.
À l'étape trois, soyez exact. Une faute dans le numéro de compte ou un revenu gonflé retarde le dossier et peut mener à un refus. Quant à la réception de l'argent, elle dépend de votre institution financière, de l'heure de la demande et du jour de la semaine.
Même après une approbation, les fonds n'arrivent pas toujours à la seconde. Pour comprendre comment fonctionne le virement, lisez notre page sur le mini-prêt avec virement immédiat.
Après l'envoi, gardez l'œil sur vos courriels et vos textos, y compris le dossier des pourriels. C'est souvent là qu'arrive le contrat à signer ou une demande d'information supplémentaire.
Répondre rapidement fait avancer le dossier, alors qu'un message resté sans réponse peut retarder le versement d'une journée entière.
Retenez surtout ceci: une demande bien remplie augmente vos chances, mais aucun formulaire ne rend un prêt approuvé à 100 % possible. Même le dossier le plus simple passe par une vérification.
Cadre réglementaire au Québec
À savoir: l'encadrement légal
- Le prêt à la consommation est encadré par l'Office de la protection du consommateur (OPC), qui applique la Loi sur la protection du consommateur (LPC).
- Pour prêter de l'argent au Québec, un commerçant doit détenir un permis de prêteur d'argent délivré par l'OPC.
L'Autorité des marchés financiers (AMF) surveille d'autres secteurs, comme l'assurance, l'épargne et le courtage hypothécaire. Elle ne délivre pas de permis pour les prêts d'argent.Le taux d'intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025.
- Le contrat doit indiquer clairement le coût du crédit, dont le TAEG.
- Aucun frais ne devrait être exigé avant le versement du prêt.
- Une approbation ne peut jamais être présentée comme garantie.
Ces règles servent de filtre. Si un prêteur demande des frais d'avance, refuse de vous montrer le TAEG ou vous assure d'une réponse positive avant d'avoir regardé votre dossier, passez votre chemin.
Avant de signer, vérifiez que l'entreprise détient un permis de prêteur d'argent valide: l'OPC publie la liste des titulaires sur son site. C'est aussi à l'OPC qu'on signale un problème..
Emprunter de façon responsable
Quand la recherche «pret 100 approuvé» vient d'un besoin urgent, c'est justement là qu'on risque de signer trop vite. Avant de faire une demande, posez-vous trois questions.
Est-ce que j'en ai besoin maintenant? Est-ce que je peux rembourser à la date prévue sans manquer d'argent pour l'épicerie ou le loyer? Est-ce que j'ai regardé les autres options?
Un budget, même très simple, aide beaucoup. Notez vos revenus du mois, vos paiements fixes et ce qu'il reste. Si l'écart est mince, un nouveau prêt ne fera qu'ajouter de la pression.
S'il est confortable, vous saurez quel montant vous pouvez rembourser sans stress, et vous pourrez demander ce chiffre-là plutôt que le plafond offert.
Quelques pistes à explorer d'abord:
- une avance sur salaire auprès de votre employeur;
- une entente de paiement avec le créancier qui vous attend;
- une marge de crédit, si vous y avez accès;
- l'aide d'un proche, quand c'est possible.
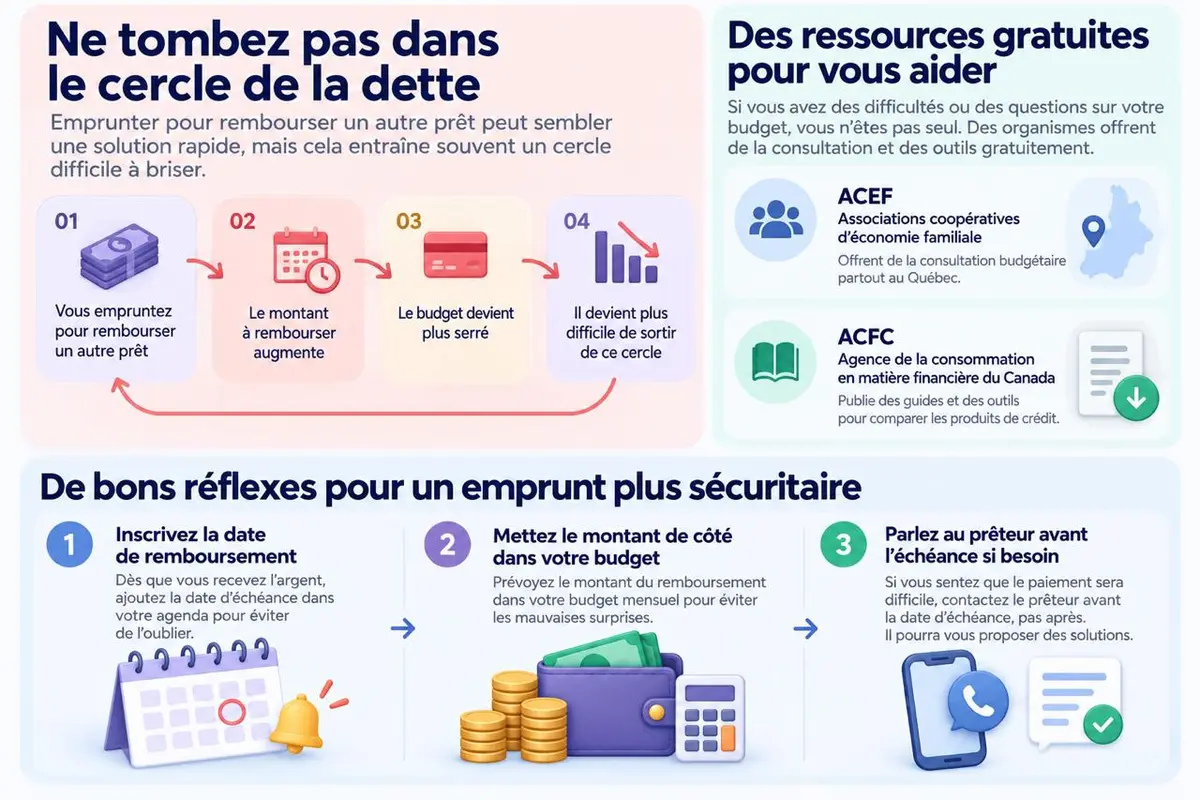
Si vous empruntez pour en rembourser un autre, arrêtez-vous un instant. C'est souvent le début d'un cercle difficile à briser.
Des ressources gratuites existent: les ACEF (associations coopératives d'économie familiale) offrent de la consultation budgétaire partout au Québec, et l'Agence de la consommation en matière financière du Canada (ACFC) publie des guides pour comparer les produits de crédit.
Un bon réflexe: inscrivez la date de remboursement dans votre agenda le jour même où l'argent entre dans votre compte, et mettez le montant de côté dans votre budget du mois. Si vous sentez que le paiement sera serré, parlez au prêteur avant l'échéance, pas après.
Pourquoi choisir micropretinstantane.ca
Sur micropretinstantane.ca, les conditions sont présentées avant la signature: montant, TAEG, durée et dates de paiement.
Rien ne vous oblige à accepter une offre, et on ne vous promet jamais un prêt approuvé à 100 % sans avoir regardé votre dossier. La demande est étudiée selon votre situation réelle, avec un taux d'approbation qui dépend de chaque dossier.
Si la réponse est non, vous le savez rapidement et vous pouvez passer à autre chose, sans frais ni suite désagréable. C'est une manière de faire plus simple, et surtout plus honnête, que de miser sur une promesse que personne ne peut tenir.
Si vous voulez savoir comment fonctionnent les demandes sans enquête de crédit traditionnelle, consultez notre page sur le micro-prêt sans enquête. Quand vous êtes prêt, le formulaire se remplit en quelques minutes, sans engagement de votre part.
Foire aux questions
Un prêt peut-il vraiment être approuvé à 100% des cas?
Non. Un prêteur responsable doit vérifier que vous pouvez rembourser, ce qui veut dire que certains dossiers sont refusés. On peut parler d'un taux d'approbation élevé, mais jamais d'une acceptation assurée pour tout le monde. Ce qui compte, c'est que la décision repose sur votre dossier réel et non sur un slogan.
Que faire si un prêteur promet une approbation garantie?
Méfiez-vous, surtout si on vous demande de l'argent avant le versement. Une offre de type pret 100 approuvé, sans examen du dossier et avec des frais d'avance, est un signal d'alarme.
Fermez la page, ne donnez ni numéro de compte ni mot de passe, et vérifiez si l'entreprise détient un permis de prêteur d'argent de l'OPC. C'est aussi à l'OPC que vous pouvez signaler la situation, puisqu'il reçoit les plaintes liées au crédit à la consommation.
Camille Desrochers
Camille Desrochers est une experte en finances personnelles spécialisée dans le microcrédit, les prêts instantanés et les solutions de financement à court terme au Québec.
Elle s’intéresse particulièrement aux options permettant aux consommateurs d’accéder rapidement à de petits montants lorsqu’une dépense imprévue ne peut pas attendre.
Son expertise couvre les micro-prêts de 300 $ à 2 500 $, les demandes de prêt en ligne, la vérification bancaire instantanée (IBV), les critères d’admissibilité et les modalités de remboursement.
Camille explique également comment les prêteurs évaluent les revenus et les transactions bancaires récentes lorsqu’une demande n’est pas basée sur une enquête Equifax traditionnelle.
À travers ses articles, elle aide les lecteurs à mieux comprendre le coût réel d’un microcrédit, notamment les taux d’intérêt, le TAEG, les frais et la durée du remboursement. Elle porte une attention particulière aux conditions des contrats et aux éléments à vérifier avant de faire une demande.
Camille accorde enfin une grande importance à l’emprunt responsable. Son objectif est de rendre les informations financières plus simples et accessibles afin d’aider les Québécois à comparer les solutions disponibles et à choisir un financement adapté à leur situation.
À propos de l'autrice et ses articles →