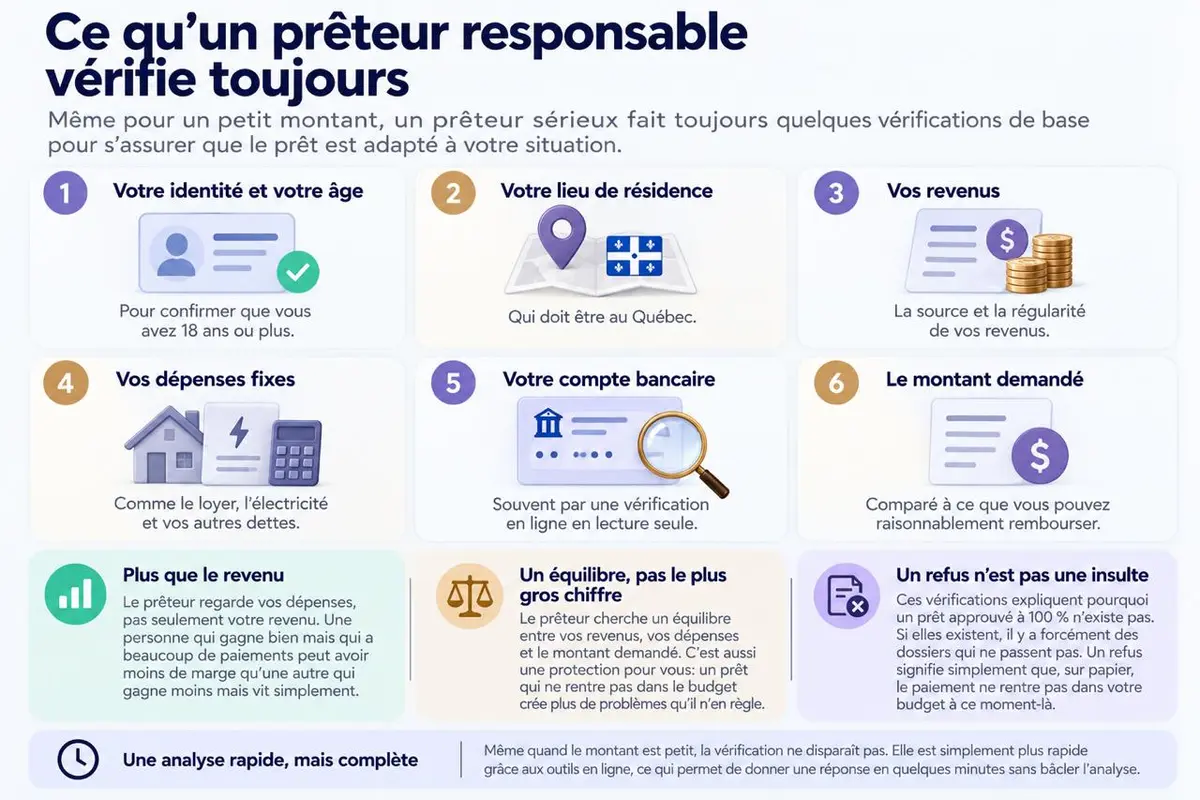
Après avoir soumis une demande de prêt instantané au Québec, le prêteur examine vos renseignements, vérifie votre identité et évalue votre situation financière. Selon le prêteur, cette étape peut prendre seulement quelques minutes.
Une fois votre demande approuvée, vous recevez une entente de prêt à consulter et à accepter. Les fonds sont ensuite déposés directement dans votre compte bancaire. Le délai de réception varie selon le prêteur, votre institution financière et les détails de votre demande.
Prêt instantané: de quoi parle-t-on vraiment?
Le mot «instantané» fait rêver, mais il décrit surtout la vitesse de la réponse, pas le moment où l’argent arrive dans votre compte. Dans les moteurs de recherche, on écrit souvent «pret instant» ou «argent instantané» pour dire la même chose: je veux savoir vite.
Entre le clic sur «envoyer» et le dépôt, il y a plusieurs étapes, et chacune a sa propre durée. Cette page les suit une à une, avec leurs limites et ce que vous pouvez faire pour ne pas être surpris.
Instantané, immédiat, rapide: trois mots, trois promesses différentes
Ces trois mots se ressemblent, mais ils ne promettent pas la même chose.
| Mot | Ce qu’il décrit vraiment |
|---|---|
| Instantané | Une réponse du prêteur sans longue attente. Cela ne dit rien du dépôt. |
| Immédiat | Un mode d’envoi, comme le virement Interac. Le délai dépend ensuite de l’institution qui reçoit. |
| Rapide | Un processus court, sans engagement sur une heure précise. |
Un prêt instant, dans l’usage courant, désigne une demande qui avance vite. Qu’on écrive pret instant ou prêt instant, c’est le même raccourci de langage. Aucun de ces mots ne permet de croire à un virement à la seconde, ni à une approbation acquise d’avance.
Du clic au dépôt: les étapes qui déterminent le délai
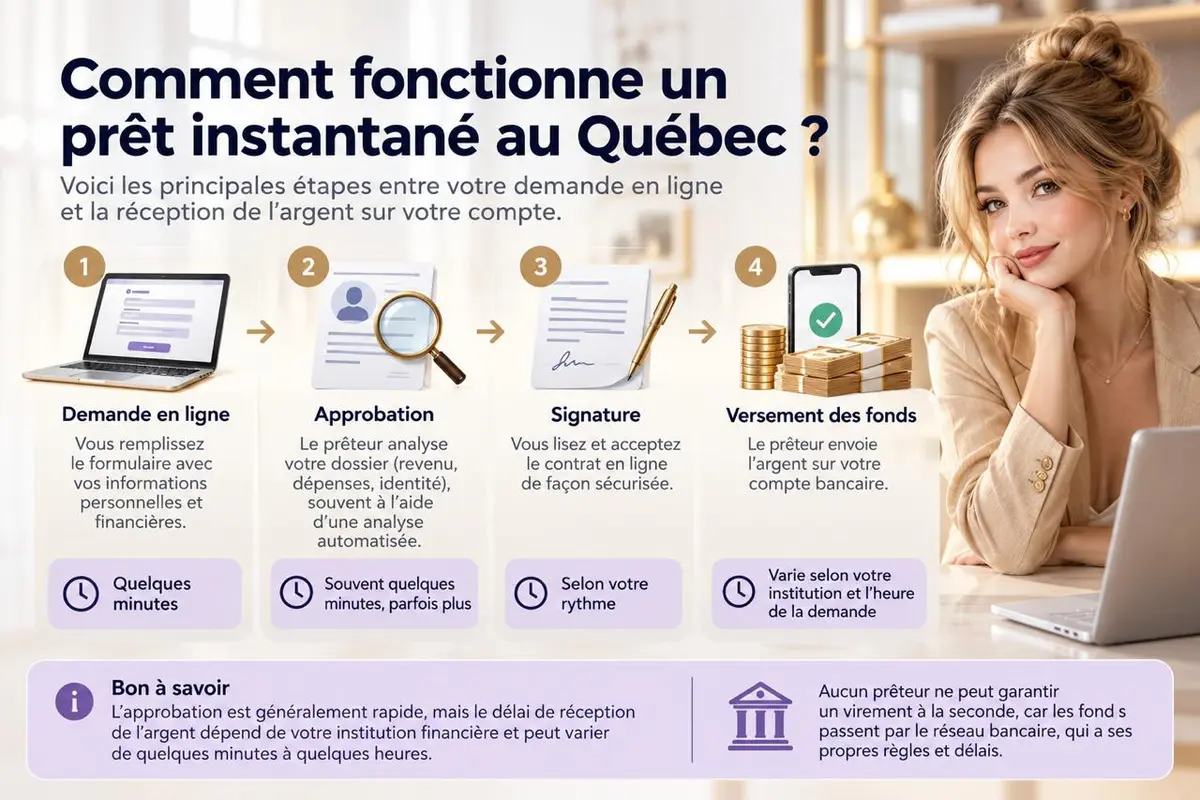
Quand quelqu’un tape «prêt instantané Québec», il pense à un seul geste. En réalité, il y en a trois: la réponse du prêteur, l’envoi du virement et la réception par votre institution. Le temps total est la somme des trois.
La réponse du prêteur
Une fois le formulaire envoyé, le prêteur analyse votre dossier: revenus, dépenses, renseignements d’identité. La réponse peut venir en quelques minutes pour un dossier complet et clair.
Elle peut aussi prendre plus de temps si une précision manque ou si une vérification est nécessaire. Une réponse positive n’est jamais acquise d’avance. Chaque demande est évaluée selon l’ensemble des facteurs.
L’envoi du virement Interac
Après l’acceptation du contrat, le prêteur envoie l’argent par virement Interac à l’adresse courriel ou au numéro de téléphone que vous avez fournis. Si le dépôt automatique est activé chez votre institution, la somme entre directement dans le compte.
Sinon, vous devez accepter le virement, souvent en répondant à une question de sécurité définie par l’expéditeur. Cette étape manuelle ajoute parfois quelques heures.
Ce qui peut retarder le dépôt
Plusieurs choses, la plupart hors du contrôle du prêteur:
- l’heure de la demande: en soirée, certaines équipes sont moins présentes;
- la fin de semaine et les jours fériés, où le traitement peut attendre la reprise des opérations;
- l’institution qui reçoit le virement, dont les règles et les plages de traitement varient;
- les contrôles de sécurité, qui peuvent retenir un virement pour une vérification;
- un dossier incomplet ou une adresse courriel mal écrite.
L’argent instantané n’existe pas au sens strict: entre l’accord et le dépôt, il reste toujours un délai, même court. Pour comparer les délais selon votre banque, consultez notre page sur le virement Interac.
Qui peut demander un prêt instantané au Québec?
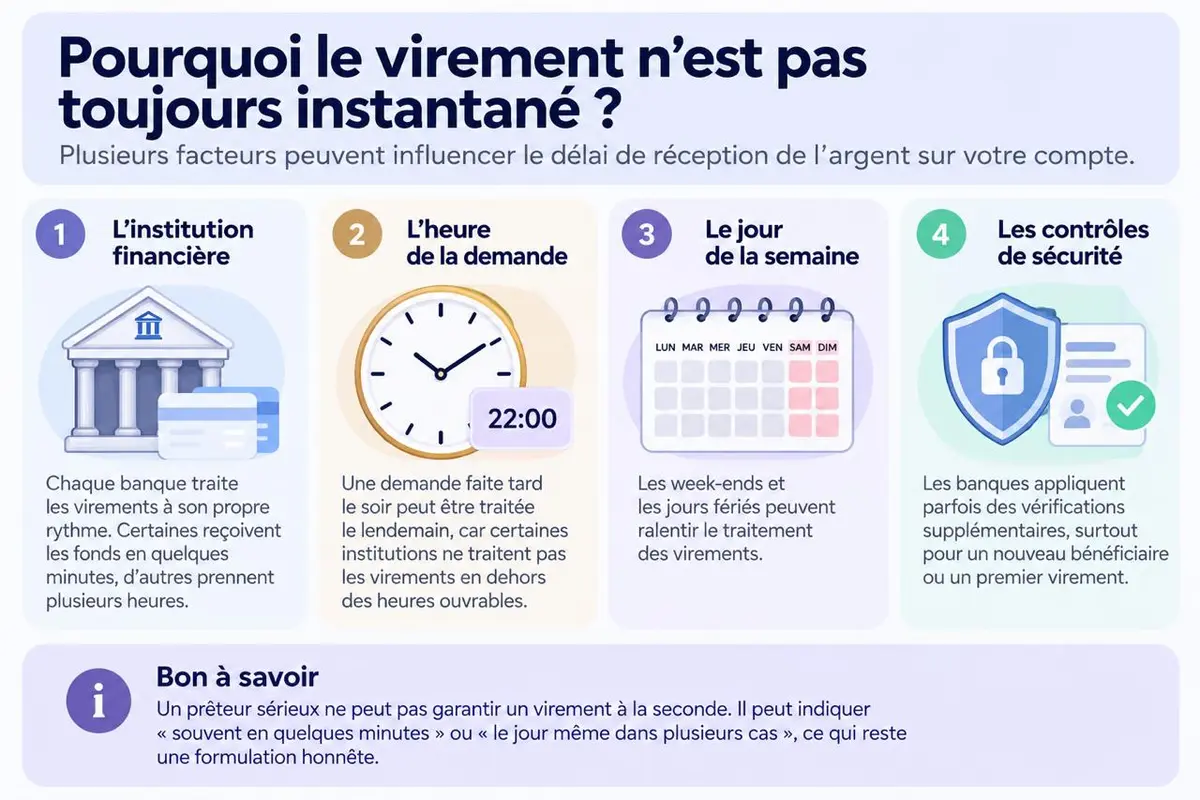
Chaque prêteur fixe ses critères, mais on retrouve presque toujours les mêmes:
- avoir 18 ans ou plus;
- résider au Québec;
- recevoir un revenu régulier;
- posséder un compte bancaire canadien à votre nom;
- fournir des coordonnées valides (courriel et téléphone);
- accepter la vérification de votre identité et de votre situation financière.
Répondre à ces conditions veut dire que votre demande sera étudiée, pas qu’elle sera acceptée.
Les revenus acceptés
Le salaire, les prestations et la pension sont les sources les plus courantes. Ce qui compte pour le prêteur, c’est la régularité: des sommes qui entrent à intervalles réguliers dans votre compte.
Si vous êtes entre deux emplois, la page sur le prêt sans emploi explique ce qui peut être pris en compte, sans rien promettre.
Les vérifications avant l’envoi de l’argent
Avant de verser une somme, le prêteur vérifie votre identité et, souvent, vos revenus. Il peut vous proposer une vérification bancaire en ligne: vous autorisez une lecture de vos transactions, en lecture seule, et vous donnez votre consentement.
Pour comprendre comment ça marche, lisez ce guide sur la vérification bancaire en ligne. Cette étape sert à analyser le dossier. Elle ne garantit pas l’approbation.
Faire sa demande en sept étapes
Voici le parcours, dans l’ordre:
- Établissez le montant réellement nécessaire, sans arrondir vers le haut.
- Comparez le coût total (TAEG, frais, durée) chez deux ou trois prêteurs.
- Préparez votre pièce d’identité, une preuve de revenu et vos coordonnées bancaires.
- Remplissez le formulaire en ligne, en vérifiant chaque champ.
- Autorisez la vérification bancaire si elle est demandée.
- Lisez le contrat en entier avant d’accepter.
- Suivez votre compte et notez les dates de remboursement.
Les étapes 1 et 2 sont celles qu’on saute le plus souvent, et ce sont celles qui coûtent le moins cher à faire. Cinq minutes avec une calculatrice valent mieux qu’un regret de trois mois.
Combien peut-on emprunter, et combien cela coûte-t-il?
Les montants offerts varient d’un prêteur à l’autre et d’une personne à l’autre. Il n’existe pas de chiffre unique, et aucune règle ne garantit un montant précis.
Les montants habituels et ce qui les fait varier
Quatre éléments pèsent surtout dans la décision: votre revenu, la régularité de vos dépôts, vos dépenses fixes et la durée de remboursement choisie. Un revenu stable avec peu de dépenses laisse souvent plus de marge qu’un revenu plus élevé mais irrégulier.
Pour une petite somme, voyez notre page sur le mini prêt. Pour des montants plus élevés, la page prêt rapide pour de plus grosses sommes détaille la démarche.
Lire le coût total avant de signer
Le contrat doit indiquer le TAEG, les frais, la durée et le calendrier des paiements. Prenez ces quatre éléments ensemble, jamais un seul. Un paiement bas peut cacher une durée longue, donc un coût total plus élevé.
Pour le connaître, soustrayez la somme reçue du total à rembourser: l’écart est le prix du crédit. Rappel utile: au Canada, le taux d’intérêt criminel maximal est de 35 % (TAEG) depuis le 1er janvier 2025.
Points forts et limites d’un prêt instantané
Un tableau honnête vaut mieux qu’une promesse.
| Points forts | Limites |
|---|---|
| Demande faite en ligne, sans déplacement | Coût souvent plus élevé qu’une marge de crédit ou qu’une carte de crédit |
| Réponse parfois rapide, selon le dossier | Virement parfois plus lent que la réponse |
| Processus simple, avec peu de documents | Risque de réemprunter trop souvent |
| Conditions présentées avant la signature | Approbation jamais acquise d’avance |
La rapidité est un avantage réel, mais elle ne remplace pas le calcul. Si une marge de crédit déjà ouverte peut couvrir votre besoin, elle coûte généralement moins cher.
Ce que prévoit la loi au Québec
Un «prêt instantané Québec» reste un contrat de crédit à la consommation comme un autre. La Loi sur la protection du consommateur (LPC), appliquée par l’Office de la protection du consommateur (OPC), s’applique, peu importe la vitesse de la réponse.
Encadré réglementaire
- Les entreprises qui consentent des prêts d’argent au Québec doivent détenir un permis de prêteur d’argent délivré par l’OPC.
- Le contrat de crédit est soumis à la LPC et doit indiquer clairement le coût du crédit.
- Le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025.
- Aucun frais ne devrait être exigé avant le versement du prêt.
- L’approbation n’est jamais garantie.
Vérifier le permis de prêteur d’argent de l’OPC
Avant de remplir le formulaire, prenez une minute pour vérifier que le prêteur détient bien son permis. C’est l’OPC qui délivre ce permis, et c’est auprès de l’OPC que vous pouvez le vérifier. Un prêteur sérieux affiche son numéro de permis et le fournit sans hésiter si vous le demandez.
Le taux maximal et le contenu du contrat
Le plafond est de 35 % TAEG. Un taux qui dépasse cette limite est illégal. Le contrat doit montrer le coût du crédit de façon claire: montant emprunté, TAEG, frais, durée et total à rembourser.
Si un chiffre manque ou reste flou, demandez-le par écrit avant de signer. Et rappelez-vous qu’aucun frais ne devrait être exigé avant le versement.
Emprunter sans se piéger
Un emprunt rapide reste un emprunt. Quelques réflexes évitent les mauvaises surprises.
Les signaux d’alerte
Méfiez-vous si vous observez l’un de ces signes:
- on vous demande des frais d’avance, avant tout versement;
- on promet une approbation garantie, quel que soit votre dossier;
- on vous presse de signer vite, sans vous laisser lire;
- le prêteur n’affiche aucun permis ou refuse de le fournir;
- les annonces répètent «pret instant» et «approuvé à 100 %» sans montrer les conditions.
Un seul de ces points suffit pour prendre du recul.
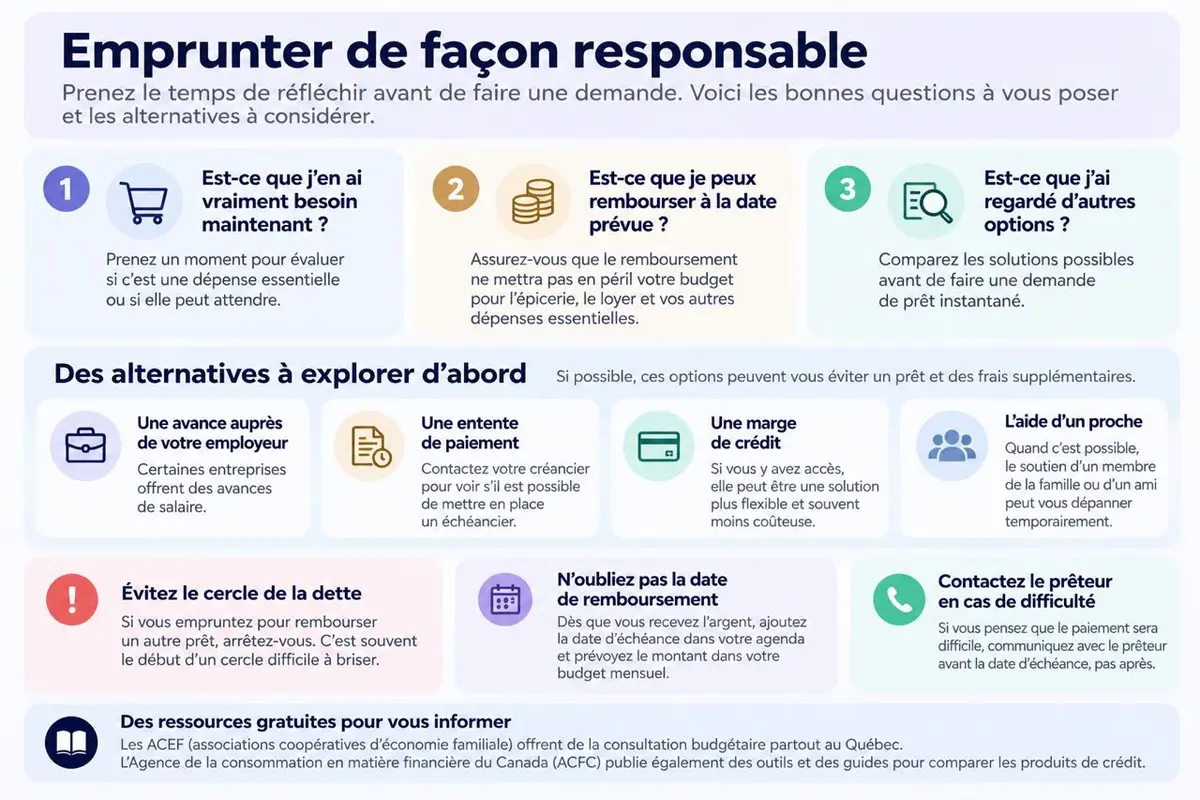
Les solutions à essayer d’abord
Avant de choisir un prêt instant, regardez ce qui existe déjà autour de vous:
- une avance auprès de l’employeur;
- une entente de paiement avec le créancier;
- une marge de crédit déjà ouverte;
- l’aide d’un proche.
Ces options coûtent souvent moins cher qu’un prêt. Si le remboursement devient difficile plus tard, contactez le prêteur avant l’échéance, ou une ACEF (Association coopérative d’économie familiale), qui aide à revoir un budget.
Faire une demande chez micropretinstantane.ca
Le prêt instantané de micropretinstantane.ca se demande en ligne. Les conditions sont présentées avant la signature, et vous restez libre de refuser l’offre.
La réponse peut être rapide, mais le délai du virement dépend de l’institution qui le reçoit, de l’heure et du jour. Nous ne promettons ni approbation ni heure de dépôt: chaque dossier est étudié selon l’ensemble de votre situation.
Pour mieux comprendre les délais selon la banque, voyez le détail du virement Interac. Quand vous avez calculé votre budget et lu les conditions, vous pouvez faire votre demande de prêt. Elle ne vous engage pas avant la signature du contrat.
Questions fréquentes sur le prêt instantané
Combien de temps faut-il pour recevoir l’argent après l’approbation?
Cela dépend de l’institution qui reçoit le virement, de l’heure et du jour. Certaines personnes voient l’argent en quelques minutes, d’autres après quelques heures, et parfois le jour ouvrable suivant. Aucun délai ne peut être promis. Activer le dépôt automatique à l’avance évite un arrêt inutile.
Peut-on faire une demande le soir, la fin de semaine ou un jour férié?
Oui, le formulaire se remplit en ligne à toute heure. Mais le traitement et le virement peuvent attendre la reprise des opérations. Si vous tapez «pret instant» un samedi soir, la réponse peut arriver tout de suite ou seulement le lundi. Mieux vaut ne pas planifier un paiement important à la minute près.
Un prêteur peut-il exiger des frais avant de verser l’argent?
Non, ce n’est pas normal. C’est un signal d’alerte. Si on vous réclame de l’argent d’avance, arrêtez-vous et vérifiez le permis du prêteur auprès de l’OPC avant de continuer.
Un prêt instantané est-il possible avec des prestations ou sans emploi?
Un revenu régulier est généralement exigé, et les critères varient selon le prêteur. Les prestations peuvent compter comme revenu chez certains. Rien n’est acquis d’avance. Pour en savoir plus, lisez notre page sur le prêt sans emploi.
Que faire si ma demande est refusée?
Ne multipliez pas les demandes en rafale: chaque consultation de votre dossier peut laisser une trace.
Prenez le temps de revoir votre budget, puis essayez d’abord les solutions de rechange: avance de l’employeur, entente avec le créancier, marge de crédit, aide d’un proche. Rien ne garantit qu’une autre demande sera acceptée.
Camille Desrochers
Camille Desrochers est une experte en finances personnelles spécialisée dans le microcrédit, les prêts instantanés et les solutions de financement à court terme au Québec.
Elle s’intéresse particulièrement aux options permettant aux consommateurs d’accéder rapidement à de petits montants lorsqu’une dépense imprévue ne peut pas attendre.
Son expertise couvre les micro-prêts de 300 $ à 2 500 $, les demandes de prêt en ligne, la vérification bancaire instantanée (IBV), les critères d’admissibilité et les modalités de remboursement.
Camille explique également comment les prêteurs évaluent les revenus et les transactions bancaires récentes lorsqu’une demande n’est pas basée sur une enquête Equifax traditionnelle.
À travers ses articles, elle aide les lecteurs à mieux comprendre le coût réel d’un microcrédit, notamment les taux d’intérêt, le TAEG, les frais et la durée du remboursement. Elle porte une attention particulière aux conditions des contrats et aux éléments à vérifier avant de faire une demande.
Camille accorde enfin une grande importance à l’emprunt responsable. Son objectif est de rendre les informations financières plus simples et accessibles afin d’aider les Québécois à comparer les solutions disponibles et à choisir un financement adapté à leur situation.
À propos de l'autrice et ses articles →